W ciągu roku spółka zobowiązana jest naliczać i odprowadzać do urzędu skarbowego zaliczki na podatek dochodowy.
Poniżej przedstawiamy, jak prawidłowo ewidencjonować zaliczki, rozliczenie roczne oraz ewentualny zwrot nadpłaconego podatku CIT.
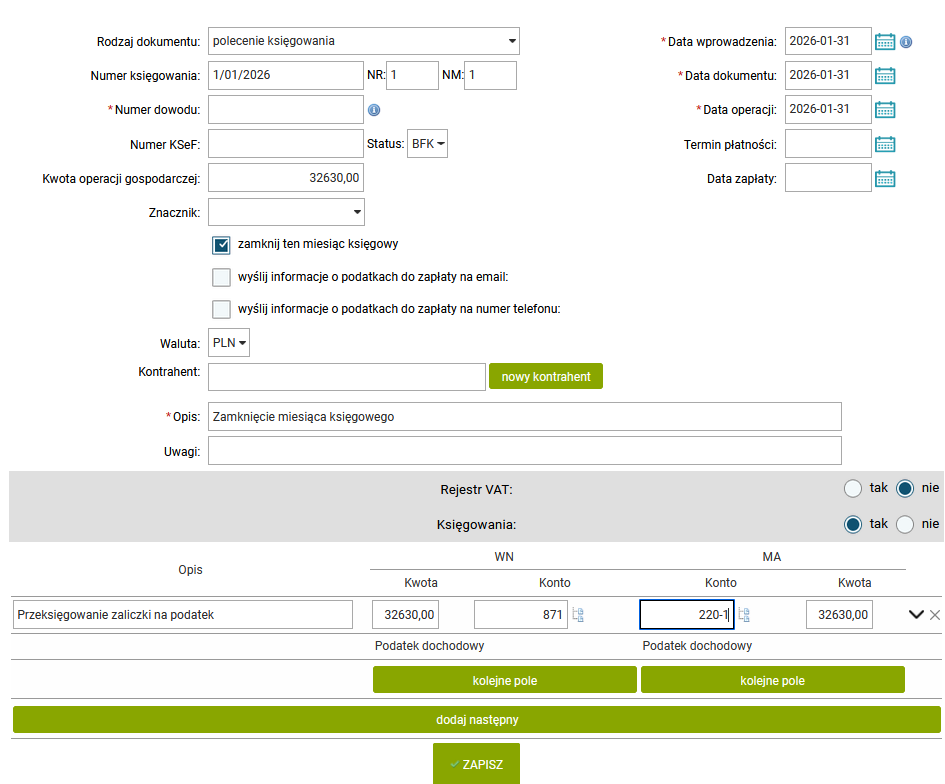
W każdym miesiącu, w którym powstał obowiązek zapłaty, zaliczkę należy zaksięgować na odpowiednie konta:
WN konto 871 Podatek dochodowy
MA konto 220-1 Podatek dochodowy
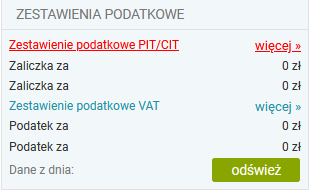
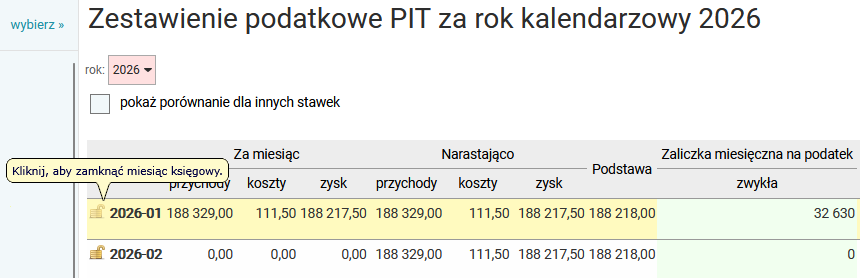
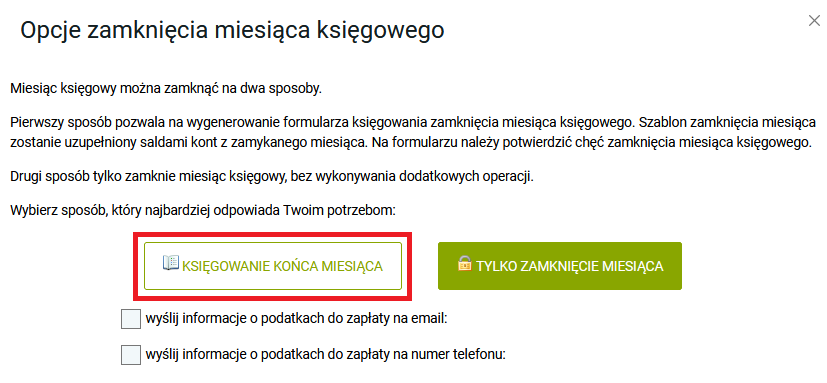
W Systim księgowania te mogą być wykonywane w pełni automatycznie podczas zamykania kolejnego miesiąca z poziomu zakładki Zestawienia Podatkowe. Użytkownik ma możliwość skorzystania z opcji zamknięcia miesiąca i automatycznego przeksięgowania kwot związanych z podatkiem VAT oraz podatkiem dochodowym.
Zapłata powstałego zobowiązania podatkowego księgowana jest odpowiednio:
WN konto 220-1 Podatek dochodowy
MA konto 130 Rachunek bieżący
Na koniec roku obrotowego na koncie 220-1 może pozostać saldo po stronie MA wynikające z obowiązku zapłaty zaliczki za grudzień do 20 stycznia kolejnego roku.
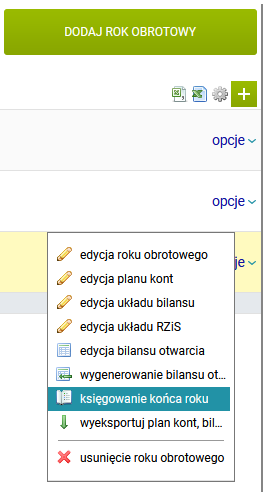
Natomiast saldo konta 871 powinno zostać przeksięgowane na konto 860 Wynik finansowy. W Systim można skorzystać z automatycznego księgowania końca roku.
Przechodzimy do zakładki: Księgowość > Konfiguracja > Lata obrotowe i bilans otwarcia, a następnie z opcji wybieramy: księgowanie końca roku.
Może się także zdarzyć sytuacja, że wpłacone w ciągu roku zaliczki przewyższają faktyczną kwotę podatku za dany rok. W toku prac przygotowawczych do zamknięcia roku obrotowego i sporządzenia bilansu weryfikacji podlegają koszty podatkowe, a co za tym idzie, ustala się na nowo podatek za rok obrotowy.
Ewentualną korektę podatku wynikającą z obliczeń księgujemy zapisem odwrotnym w stosunku do miesięcznej zaliczki.
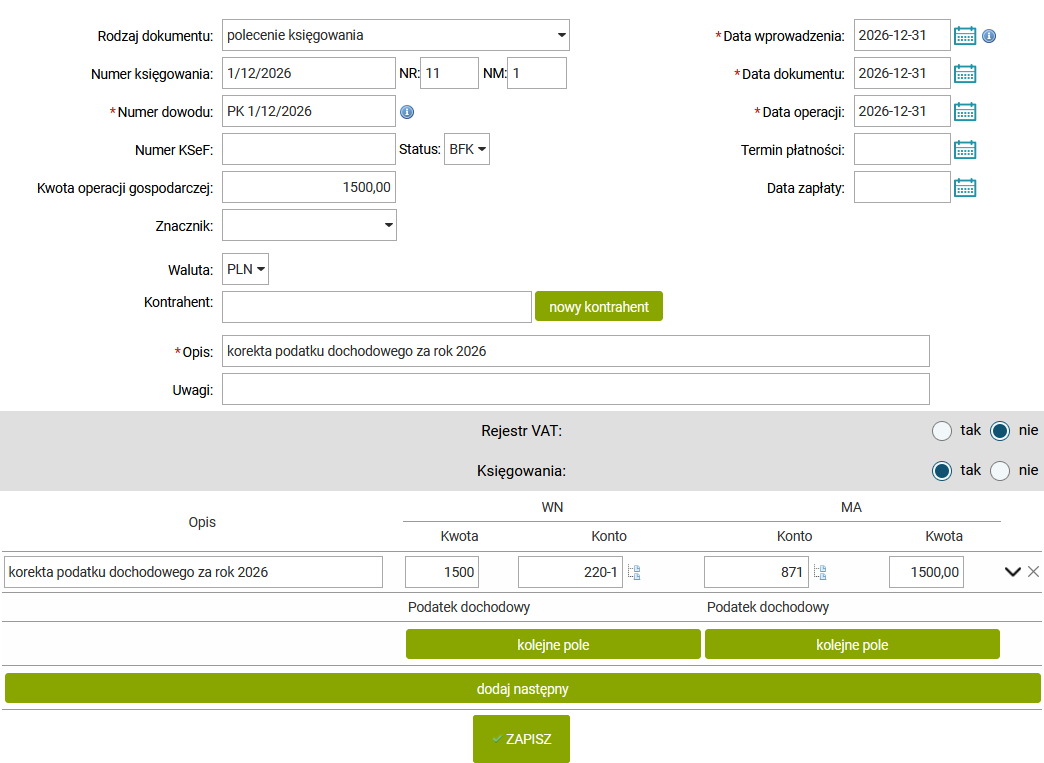
Tym samym na koncie 220-1 może powstać saldo po stronie WN, które wskazuje na zwrot nadpłaconych zaliczek przez urząd skarbowy.
Zwrot nadpłaty z US odpowiednio powinien zostać zaksięgowany:
WN konto 130 Rachunek bieżący
MA konto 220-1 Podatek dochodowy


